الخليج وما بعد النفط.. ليس المهم ما ننتجه بل ما يشتريه العالم
سلمان الحربي – الجزيرة:
ليس كل ما يكبر في دفاتر الناتج يصبح قوة في دفاتر العالم. تلك هي المسافة التي ينبغي أن يقف عندها النقاش الخليجي حول التنويع الاقتصادي. فقد اتسعت الأنشطة غير النفطية في اقتصادات مجلس التعاون اتساعا حقيقيا خلال الأعوام الماضية، وتقدمت الصناعة والسياحة والخدمات واللوجستيات والتقنية والاستثمار. لكن السؤال الأصعب لا يبدأ من مقدار ما ينتجه الاقتصاد خارج النفط، وإنما من مقدار ما أصبح العالم راغبا في شرائه منه خارج النفط.
وهنا يختلف ميزان الناتج عن ميزان القوة الاقتصادية. فالاقتصاد يستطيع أن ينمو بالإنشاء والعقار والتجارة الداخلية والخدمات والاستهلاك والاستثمار الحكومي، وهي جميعا أنشطة ضرورية ومولدة للوظائف والدخل؛ غير أنها لا تؤدي بالضرورة الوظيفة نفسها التي يؤديها مصنع يبيع منتجا عالي القيمة إلى ثلاثين سوقا، أو شركة هندسية تقدم خدماتها خارج الحدود، أو منصة رقمية يتدفق دخلها من عملاء في قارات أخرى.
ولهذا لا يكفي أن نسأل: كم أصبح اقتصادنا غير نفطي؟ بل إن السؤال الأشد دلالة هو: ماذا يشتري العالم منا؟
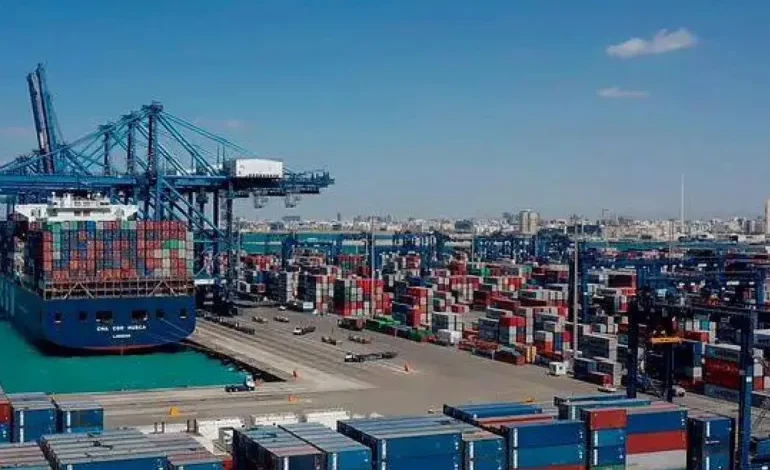
وقد بات هذا السؤال أكثر إلحاحا مع اتساع التجارة الخليجية؛ فالتجارة السلعية لدول المجلس بلغت نحو 1.6 تريليون دولار في 2024، وفق تقرير حديث لمركز الخليج للأبحاث مستندا إلى بيانات المركز الإحصائي الخليجي، بما يعكس الوزن المتنامي للمنطقة في التجارة الدولية. غير أن التنويع الحقيقي لا يقاس بحجم حركة التجارة وحده، بل بطبيعة القيمة التي تصدرها اقتصادات المنطقة ومقدار ما ينتج منها محليا.
في بياناتها لعام 2026، وثقت إدارة معلومات الطاقة الأمريكية تحولا كبيرا في تدفقات النفط عبر نقاط الاختناق الإقليمية، مع تراجع حاد في التدفقات عبر هرمز وارتفاع الاستخدام النسبي لمسارات البحر الأحمر وباب المندب
اقتصاد غير نفطي لا يعني بالضرورة اقتصادا تصديريا
المشكلة في كلمة «غير نفطي» أنها قد تجمع أشياء متباينة اقتصاديا تحت عنوان واحد. قد يكون النشاط غير النفطي خدمة محلية لا يمكن تصديرها، وقد يكون مصنعا يبيع سلعة معقدة إلى العالم، وقد يكون إعادة تصدير لمنتج صنعته دولة أخرى، وقد يكون خدمة مالية أو رقمية لا تحتاج إلى ميناء أصلا.
إعلان
ولهذا فإن زيادة وزن القطاعات غير النفطية، على أهميتها، لا تجيب وحدها عن السؤال الأبعد: هل يتغير موقع الاقتصاد في سلاسل القيمة العالمية؟
السعودية نفسها تقدم مثالا واضحا على أهمية التفريق بين المكونات. ففي أبريل/نيسان 2024 مثلت الصادرات البترولية 78% من إجمالي الصادرات السعودية، والصادرات الوطنية غير البترولية 16%، وإعادة التصدير 6%. ولا تنتقص هذه الأرقام من قيمة إعادة التصدير أو الخدمات اللوجستية؛ لكنها تذكر بأن كون السلعة «غير نفطية» لا يعني بالضرورة أن القيمة الصناعية أنشئت كلها داخل الاقتصاد المحلي.
ومن هنا ينبغي أن نضيف إلى لغة التنويع مفهوما آخر: التعقيد التصديري. فالمليار المتأتي من مادة قليلة المعالجة ليس مساويا، في آثاره طويلة الأجل، لمليار يأتي من أجهزة طبية أو معدات دقيقة أو برمجيات أو خدمات هندسية. قد تتساوى الإيرادات، لكن أحدهما يترك وراءه مختبرا ومهندسا وموردا محليا وبراءة اختراع وشبكة شركات، بينما يترك الآخر قيمة مضافة أقل.
التحدي إذن ليس أن نضع على كل ما عدا النفط بطاقة كتب عليها «تنويع»، بل أن نرفع تدريجيا مقدار المعرفة والصناعة والقيمة المحلية داخل كل دولار نصدره.
ثم جاءت الجغرافيا لتختبر الاقتصاد
ولو كانت المشكلة مقتصرة على طبيعة السلعة لكانت أيسر. لكن أحداث 2026 كشفت عن طبقة ثانية من الهشاشة، وهي أنك قد تملك السلعة والعميل والعقد، ثم يقف الطريق بين المنتج وإيراده.
تظهر بيانات إدارة معلومات الطاقة الأمريكية مدى حساسية المسألة؛ فالمضائق البحرية في المنطقة ليست خطوطا على الخريطة، بل أجزاء من بنية الاقتصاد العالمي. وفي بياناتها لعام 2026، وثقت الوكالة تحولا كبيرا في تدفقات النفط عبر نقاط الاختناق الإقليمية، مع تراجع حاد في التدفقات عبر هرمز وارتفاع الاستخدام النسبي لمسارات البحر الأحمر وباب المندب مع إعادة توجيه بعض الشحنات. كما تحذر منهجيتها من أن هذه الأرقام نفسها تقديرية وتتأثر بتعقيدات تتبع السفن ومساراتها، وهو ما يجعل قراءة الاتجاه أهم من التعامل معها كقياسات مطلقة.
وهنا تظهر المفارقة الخليجية الثانية: قد تنجح في تجاوز الاختناق الأول، فتكتشف أنك حملت الاختناق الثاني عبئا أكبر.
فخطوط الأنابيب والموانئ البديلة ضرورية، لكنها لا تلغي الجغرافيا. وقد أثبتت تطورات هذا العام أن مسارات التجاوز نفسها يمكن أن تصبح عرضة لضغوط جديدة في البحر الأحمر أو الموانئ أو التأمين أو الطاقة الاستيعابية. لقد عمل البديل، ثم احتاج البديل نفسه إلى بديل!
وهذا يعني أن أمن التصدير لا ينبغي أن يفهم بوصفه «وجود طريق إضافي» فحسب، بل بوصفه تعددا حقيقيا في السلعة والسوق والمنفذ ووسيلة التسليم.
دول المجلس توسع بالفعل شبكات النقل واللوجستيات وتناقش تعزيز الترابط التجاري والصناعي، فيما تشير تقارير بحثية حديثة إلى أن تعميق التجارة الإقليمية والعالمية أصبح جزءا متزايد الأهمية من التحول الاقتصادي الخليجي
سنغافورة لم تبحث عن “نفط جديد”
وفي هذه النقطة تحديدا تصبح التجربة السنغافورية جديرة بالتأمل. ليس لأنها وصفة يمكن للخليج نسخها، ولا لأن الجغرافيا أو السكان أو الموارد متشابهة، بل لأنها تجيب عن سؤال أكثر عمقا يكمن في: كيف يتحول التصدير نفسه إلى قدرة وطنية تتراكم عبر العقود؟
إعلان
سنغافورة لم تبدأ بأشباه الموصلات والذكاء الاصطناعي. بدأت بصناعات متواضعة، ثم صعدت من طبقة إلى أخرى: تصنيع أبسط، ثم إلكترونيات، ثم هندسة دقيقة، ثم أشباه موصلات، ثم خدمات وصناعات أكثر كثافة في المعرفة.
وفي أغسطس/آب 2026 ارتفعت صادراتها المحلية غير النفطية 46.2% على أساس سنوي، وقفزت صادرات الإلكترونيات 131.8% مع الطلب المرتبط بطفرة الذكاء الاصطناعي. والأهم أن الزيادة لم تكن ظاهرة معزولة؛ فقد سبقتها عقود من بناء الموردين والمهارات والبنية التحتية والمؤسسات التي جعلت البلد قادرا على التقاط موجة طلب جديدة عندما ظهرت.
وهنا يكمن الدرس. ليس المطلوب أن يبحث الخليج عن «نفط جديد» اسمه الرقائق، أو التعدين، أو السياحة، أو الذكاء الاصطناعي، وذلك لأن تحويل أي قطاع واحد إلى مركز الثقل الجديد يعيد إنتاج المشكلة القديمة باسم جديد.
الدرس السنغافوري الأهم هو القدرة المستمرة على الصعود في سلم القيمة؛ أن يتعلم الاقتصاد كيف ينتقل، كلما نضج قطاع، إلى نشاط أعلى معرفة وإنتاجية وتعقيدا.
اختبار التصدير الخليجي
لهذا ربما ينبغي أن يسبق السؤال عن «القطاع الواعد» اختبار أبسط وأقسى: هل يستطيع هذا القطاع أن يبيع للعالم؟
ثم تأتي الأسئلة التالية: من هو المشتري؟ وما الذي يبقى من قيمة المنتج داخل الخليج؟ وما المهارات التي يبنيها؟ وهل يستطيع المنافسة من غير حماية دائمة؟ وهل يستطيع الوصول إلى السوق عبر أكثر من منفذ؟ وهل يتوقف دخله إذا تعرضت سلعة واحدة أو ممر واحد أو سوق واحدة للصدمة؟
عندئذ تتغير طريقة النظر إلى القطاعات. الكيميائيات التخصصية ليست مهمة لأنها «غير نفطية» فحسب، بل لأنها تنقل القيمة من المادة الأساسية إلى التركيب والمعرفة والتطبيق. والصناعات الدوائية والطبية لا تقاس فقط بحجم مصنعها، بل بقدرتها على بيع قيمة عالية في وزن صغير. والمعدات والآلات تخلق شبكة موردين. والخدمات الهندسية والمالية تبيع المعرفة نفسها. أما البرمجيات والحوسبة والخدمات الرقمية فتفتح بابا لدخل خارجي لا يحتاج إلى ناقلة، وإن ظلت بدورها معتمدة على الكهرباء والكابلات والأمن السيبراني.
وبذلك ينتقل الاقتصاد من سؤال «ما البديل؟» إلى سؤال أعمق: كيف نبني محفظة لا تتعرض عناصرها كلها للصدمة نفسها؟
الخليج لا يحتاج إلى 6 نسخ من الاقتصاد نفسه، وقد يكون أهم ما يملكه مجلس التعاون في هذه المرحلة هو أنه ليس اقتصادا واحدا، ولا 6 جزر منفصلة. لكل دولة مزية مختلفة: سوق، أو طاقة، أو موقع، أو ميناء، أو قطاع مالي، أو خبرة صناعية، أو شبكة لوجستية.
والمشكلة تبدأ حين تحاول الدول الـ 6 بناء السلسلة نفسها ست مرات. أما الاحتمال الأذكى فهو أن تتحول المزايا الست إلى سلسلة واحدة. يمكن أن تبدأ مادة في السعودية، وتدخل مرحلة تصنيع أو معالجة متخصصة في عمان أو البحرين، وتمول أو تؤمن في مركز مالي خليجي، ثم تخرج من المنفذ الأكثر كفاءة إلى سوق آسيوية أو أوروبية أو أفريقية.
عندئذ لا تعود السوق الخليجية المشتركة والاتحاد الجمركي والسكك والموانئ مشاريع تكامل إداري فحسب، بل تصبح هندسة لأمن الدخل.
وهذا المسار ليس بعيدا عن البنية القائمة؛ فدول المجلس توسع بالفعل شبكات النقل واللوجستيات وتناقش تعزيز الترابط التجاري والصناعي، فيما تشير تقارير بحثية حديثة إلى أن تعميق التجارة الإقليمية والعالمية أصبح جزءا متزايد الأهمية من التحول الاقتصادي الخليجي.
لقد قطع الخليج شوطا بعيدا في تنويع ما ينتجه. أما الامتحان القادم فأصعب: أن ينوع ما يشتريه العالم منه، وأن يرفع قيمة ما يشتريه
اختبر الاقتصاد قبل أن تختبره الأزمة
وهنا يمكن تحويل الفكرة كلها إلى سؤال عملي لصانع القرار: لو اضطرب هرمز وباب المندب معا تسعين يوما، كم من الدخل التصديري الخليجي يستطيع الاستمرار؟
إعلان
ليس المقصود التنبؤ بإغلاق مضيق، ولا افتراض أن أسوأ السيناريوهات سيتحقق، فالمقصود أن تختبر الدولة بنيتها الاقتصادية بالطريقة نفسها التي تختبر بها الأنظمة الحرجة قبل الأعطال.
ما السلع التي يمكن تحويلها إلى ميناء آخر؟ وما الذي يستطيع أن ينتقل برا؟ وأي المنتجات يمكن نقلها جوا؟ وأي الخدمات تواصل توليد إيرادها من غير نقل مادي؟ وأين توجد المخزونات؟ وأي سلسلة تبدو متعددة على الورق، لكنها تعتمد في الحقيقة على عقدة واحدة؟
هذه الأسئلة هي التي تفرق بين تعدد البدائل وبين استقلال البدائل. قد ترى على الخريطة خمسة خطوط، لكنها لا تعني خمس وسائل أمان إذا كانت جميعها تعتمد على الميناء نفسه أو التأمين نفسه أو المياه نفسها. وما لا نختبره قبل الأزمة، نكتشف هشاشته داخلها.
ما بعد البرميل
تخيل الخليج بعد عقد. لا تختفي الطاقة من اقتصاده، ولا يفقد النفط مكانته، لكن النفط يتوقف عن حمل العبء الأكبر وحده.
شركة خليجية تصدر دواء إلى أفريقيا، وأخرى تقدم خدمة هندسية في آسيا، وثالثة تبيع برنامجا أو قدرة حاسوبية إلى أوروبا، ومصنع ينتج مادة متقدمة تدخل في سلسلة عالمية، بينما تتوزع حلقات التصنيع والتمويل والشحن بين دول المجلس وفق الكفاءة، وليس وفق الحدود.
ثم تقع أزمة بحرية. لا تبدأ الحكومات يومها من سؤال: أين البديل؟ فالبديل صمم مسبقا. تتحول بعض السلع إلى منفذ آخر، وتواصل الخدمات الرقمية والمالية والهندسية عملها، وتبقى أجزاء مختلفة من المحفظة التصديرية قادرة على توليد الدخل.
في ذلك اليوم لن تختفي الجغرافيا، لكنها ستفقد شيئا من قدرتها على فرض شروطها على الاقتصاد. وهذا، في جوهره، هو الفرق بين اقتصاد نما خارج النفط واقتصاد تعلم كيف يعيش ويبيع ويكسب خارج الاعتماد الأحادي عليه. لن يكون نجاح التنويع الخليجي في أن يختفي النفط؛ فالنفط سيظل أصلا من أصول القوة والثروة ما دام العالم يحتاج إليه.
النجاح هو ألا تبقى قوة الخليج قابلة للاختزال في برميل واحد، وسلعة واحدة، وممر واحد. لقد قطع الخليج شوطا بعيدا في تنويع ما ينتجه. أما الامتحان القادم فأصعب: أن ينوع ما يشتريه العالم منه، وأن يرفع قيمة ما يشتريه، وأن يضمن أن تصل تلك القيمة إليه حين تضيق الطرق.
فالاختبار، في النهاية، ليس فقط: كم ننتج خارج النفط؟ بل: ماذا نصدر، ولماذا يحتاج العالم إليه، وهل نستطيع إيصاله حين تضيق الطرق؟ بهذا التوزيع تصبح المادة أكثر تماسكا بصريا وفكريا؛ إذ جمعت الفقرات التي تقوم على الفكرة نفسها، وأبقيت الجمل المحورية مستقلة عندما يكون انفصالها مقصودا لإبرازها، مثل: «هل يستطيع هذا القطاع أن يبيع للعالم؟» و«كيف نبني محفظة لا تتعرض عناصرها كلها للصدمة نفسها؟». وهذا في رأيي أنسب إخراج للنص مع الحفاظ على إيقاع الكاتب ولغته.