
احتواء التضخّم وتجنّب الركود: المهمّة الصعبة لـ«الفيدرالي الأميركي»
سلام محمد – الأخبار:
يرفع «الفيدرالي» الفائدة لمواجهة تضخّم تغذّيه صدمة الطاقة والحرب، لكن تشديده يضغط على النمو ويكشف حدود السياسة النقدية أمام أزمة مصدرها نقص الإمدادات
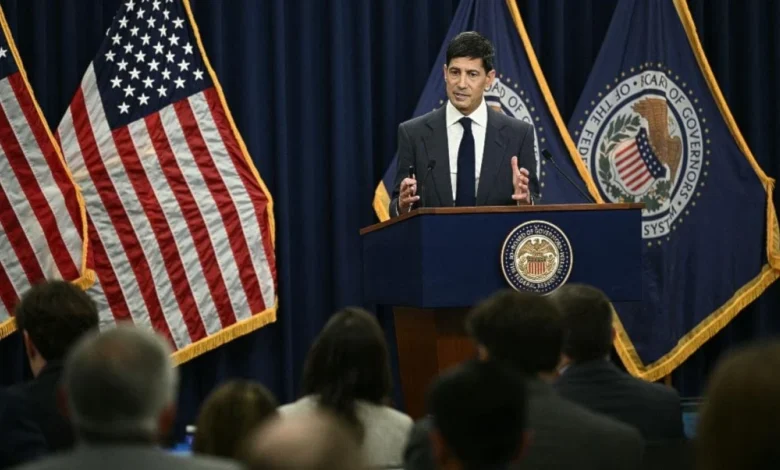
بخلاف ما كان يريده الرئيس دونالد ترامب، رفَع الاحتياطي الفيدرالي الأميركي، أخيراً، أسعار الفائدة 25 نقطة أساس، وذلك في أوّل قرار رفع له منذ عام 2023. واللافت في القرار أنه جاء بإجماع الأعضاء المصوّتين في «لجنة السوق المفتوحة»، الذين توقّع معظمهم ازدياد أسعار الفائدة مرّة أخرى قبل نهاية العام الحالي. وإذا كانت هذه الخطوة متوقَّعة في سياق مساعي البنك الفيدرالي لمواجهة الآثار التضخّمية الناجمة عن ارتفاع أسعار الطاقة إلى جانب ضغوط سعرية أخرى، فإن خطاب رئيس البنك، كيفن وورش، الذي وصفه كثيرون بالمتشدّد، جعل اهتمام الأسواق الأميركية والعالمية مُنصبّاً على ما قد يحمله «اليوم التالي».
تربط غالبية التحليلات الاقتصادية مسار الفائدة بتطوّرات أسعار النفط، باعتبار الأخيرة أحد العوامل الرئيسية وراء الموجة التضخّمية الأحدث. لكن النفط ليس العامل الوحيد في هذه الموجة، وهو ما نبّه إليه أيضاً مسؤولو «الفيدرالي» في الأيام التالية للقرار، حيث أشاروا إلى استمرار ضغوط الأسعار في قطاعات متعدّدة، ولا سيما الخدمات. مع هذا، إذا حافظت أسعار النفط على مستوياتها المرتفعة، فإن «الفيدرالي» سيواجه ضغوطاً أكبر للإبقاء على السياسة النقدية أكثر تشدّداً، وربّما رفع أسعار الفائدة مرّة أخرى، وذلك بغية السيطرة على معدّلات التضخّم ومنعها من التحوّل إلى مشكلة أوسع. أمّا إذا شهدت الأسعار تراجعاً ملحوظاً، فإن خطر ارتفاع التضخّم سوف يتراجع أيضاً، وبالتالي تقلّ الحاجة إلى سلسلة طويلة من رفع الفائدة.
مصدر الصدمة
تعاملت الأسواق، خلال الأيام القليلة الماضية، مع القرار الأميركي، وكأنّ هناك زيادات إضافية قادمة على الطريق، وأتى تسعيرها بناءً على اتّجاهات أكثر تشدّداً ممّا حملته توقّعات مسؤولي «الفيدرالي»؛ علماً أن هذه الأخيرة أشارت إلى احتمال حدوث رفع آخر للفائدة خلال العام الحالي، في حين توقَّع 16 من أصل 18 من المسؤولين عن السياسة النقدية مستوى فائدة أعلى بنهاية 2026 مقارنة بالمستوى الحالي، مع اختلاف بشأن مقدار الرفع الإضافي وتوقيته. ويؤشّر هذا التباين إلى مسألتَين مهمّتَين: أولاهما، أن هناك فجوة واضحة بين تسعير الأسواق وتوقّعات المسؤولين، وهي فجوة تنمّ عن حذر شديد ممّا قد تحمله الأيام القادمة، ولا سيما في ظلّ المعلومات المتضاربة التي قدّمتها إدارة ترامب حيال تطورات الحرب على إيران ووضع حركة الملاحة عبر مضيق هرمز. وأمّا الثانية، فتتلخّص في أن توقّعات الأسواق وصانعي السياسة النقدية تتأثّر بدرجة كبيرة بمسار أسعار النفط خلال الفترة القادمة؛ أي إن جهود البنك الفيدرالي لاحتواء التضخّم ستظلّ مرتبطة، من بين عوامل أخرى، بمدى استقرار إمدادات النفط وتطوّر مسارات التصدير في الخليج، ولا سيما أن جزءاً من التدفّقات حافظ على استمراريته رغم الاضطرابات التي أصابت طرق التصدير التقليدية. فمثلاً، الرفع الحالي بمقدار ربع نقطة لن يغيّر فجأة أقساط معظم القروض، لكن إذا تبعه رفع متكرّر، فسيظهر الأثر تدريجياً على الرهون العقارية، وقروض السيارات، وبطاقات الائتمان، وتمويل الشركات، والاستثمار.
في محاولة لتتبّع تأثيرات قرار رفع أسعار الفائدة، يمكن التمييز بين أمرَين: الأول، يتمثّل في ردّة الفعل المباشرة فور صدور قرار «الفيدرالي»، حيث ارتفع الدولار، في اليوم الأول، إلى أعلى مستوى له في نحو سبعة أسابيع، مدعوماً بارتفاع عوائد سندات الخزانة القصيرة الأجل، في وقت كانت فيه عوائد السندات الطويلة الأجل قد تجاوزت بالفعل مستوى 5% – قبل صدور القرار، وليس كنتيجة مباشرة له -، الذي يُعدّ بالغ الأهمية بالنسبة إلى المستثمرين العالميين وغيرهم. وأمّا الأمر الثاني، فيمكن وصفه بمسار تطوّرات الأسواق بدءاً من اليوم الثاني، حيث هدأت قليلاً التوقّعات وبرزت احتمالات لدى المستثمرين أقلّ تشاؤماً. فمثلاً، لم يستمرّ ارتفاع سعر صرف الدولار بالقوة نفسها التي بدأ بها عقب صدور القرار، في حين سُجّل تراجع في عوائد سندات الخزانة وأسعار الطاقة، وأعادت الأسواق تقييم مدى اتّساع دورة رفع الفائدة المقبلة. كذلك الأمر بالنسبة إلى السندات الأميركية، التي تُعتبر مرجعاً لتسعير عدد هائل من الأصول العالمية؛ إذ تراجع عائد السندات لأجل عشر سنوات بعد أن كان قد تجاوز 5% في الأيام السابقة، إلى نحو 4.95%. وفي حين كان تأثير القرار على الأسهم سلبياً في البداية، حيث انخفضت مؤشّراتها بوضوح، فهي ما لبثت أن عادت إلى الارتفاع في اليوم التالي، مع تراجع أسعار النفط وانخفاض منسوب المخاوف من استمرار التضخّم في الارتفاع. وهذا ما حدث أيضاً للذهب، الذي لا يتأثّر فقط بأسعار الفائدة – إذ إن ارتفاع القيمة الحقيقية لهذه الأخيرة وعوائد الأصول التي تدرّ دخلاً، يزيد كلفة الفرصة البديلة لحيازته -، بل بمجموعة عوامل أخرى من مثل توقّعات التضخم، والطلب من البنوك المركزية، وتراجع الدولار، وغيرها.
أمّا أسعار النفط، فهي ستكون عرضة للتأثّر مع انخفاض الطلب على المادة، وذلك بفعل تراجع الإنفاق والاستثمار في الولايات المتحدة، وارتفاع الدولار بالنسبة إلى عملات الدول الأخرى. لكن إذا بقي النفط مرتفعاً بسبب قلّة العرض المرتبطة بالحرب في المنطقة، فإن رفع الفائدة لن يحلّ المشكلة بالكامل؛ إذ إنه يتيح خفض الطلب، لكنه لا يسمح بزيادة المعروض النفطي في السوق العالمية أو معالجة جذر الصدمة. وهذه نقطة أساسية في طبيعة الصدمة الحالية، تفسّرها حقيقة أن ارتفاع أسعار النفط ناجم بدرجة كبيرة عن صدمة في جانب العرض، بينما تعمل السياسة النقدية أساساً من خلال التأثير في الطلب. ولهذا، فإن رفع الفائدة قد يحدّ من انتقال صدمة الطاقة إلى بقية الأسعار، لكنه لا يعالج نقص النفط نفسه.
تجنّب الركود
لا تقتصر تأثيرات رفع أسعار الفائدة على الاقتصاد الأميركي فقط؛ إذ تشير توقّعات الأسواق إلى استمرار الضغوط على بعض البنوك المركزية الأوروبية والآسيوية، بأثر من استمرار التضخّم الناجم عن ارتفاع أسعار الطاقة وتزايد عوائد سندات الخزانة الأميركية لأجل عشر سنوات. وإذ أبقى «بنك إنكلترا» سعر الفائدة من دون تغيير، فهو نبّه إلى أن استمرار ارتفاع أسعار الطاقة قد يزيد الحاجة إلى تشديد السياسة النقدية مستقبلاً. أمّا الأسواق الناشئة، ولا سيما تلك التي لديها ديون كبيرة بالدولار، واحتياطات أجنبية ضعيفة، وعجز في الحساب الجاري، واعتماد كبير على التمويل الخارجي، فهي قد تواجه ارتفاع خدمة الديون المُقوَّمة بالدولار، وتبعات التضخم المستورد، وتراجع بعض تدفّقات الاستثمار الأجنبي مع ارتفاع جاذبية الأصول الأميركية. وفي المقابل، يمكن الدول المُصدِّرة للسلع والطاقة أن تستفيد من ارتفاع أسعار صادراتها، وإن كان ذلك يعتمد على طبيعة اقتصاد كلّ دولة ومدى اعتمادها على استيراد الطاقة وهيكل تجارتها الخارجية.
هكذا، يجد الاقتصاد الأميركي – والاقتصاد العالمي عموماً – نفسه في مواجهة نوعَين من الضغوط المباشرة: ضغط الحرب، وما أدّت إليه من اضطراب في إمدادات الطاقة، وخسائر في قطاعات إنتاجية وخدمية، وتضخّم متنامٍ، وانخفاض في القوة الشرائية؛ وضغط رفع أسعار الفائدة الأميركية، الذي يمكن أن يؤدّي تدريجياً إلى تراجع الإقراض والاستثمار والاستهلاك والطلب والنمو. وعليه، فإن المهمّة باتت أكثر تعقيداً: احتواء التضخّم، إنما مع تجنّب الركود.


